什麼是本票?
本票的定義
本票(Promissory Note)是一份具有法律約束力的書面文件,由出票人(發票人)簽發,承諾自己在約定的日期或見票時,無條件支付一筆特定金額給收款人或持票人。簡單來說,它就是一張「我保證會付錢」的正式承諾書1。
根據法律規定,一張有效的本票必須包含以下幾個核心要素:
- 出票人(Issuer):簽發本票並承擔付款責任的個人或機構。
- 收款人(Payee):有權收取票面金額的個人或機構。
- 無條件支付承諾:票據上必須明確表明「無條件支付」的意圖。
- 指定金額:以文字及數字清晰列明支付的金額。
- 簽發日期:出票人簽署本票的日期。
由於具備這些要素,本票在法律上被視為一種可強制執行的支付工具,若出票人到期不付款,持票人可循法律途徑追討。
本票的運作方式
本票的信用基礎完全依賴於出票人的信譽。如果是由個人或一般企業簽發,其信用風險相對較高,收款人需要評估對方是否有足夠的還款能力1。
在支付時間方面,本票主要分為兩類:
- 即期本票(Sight Draft):又稱「見票即付」,持票人可隨時向出票人要求付款。
- 遠期本票(Time Draft):票據上會載明一個特定的付款日期,出票人須在該日期付款。
銀行本票、商業本票有何不同?
雖然統稱為本票,但由不同機構簽發的本票,其信用程度和用途有天壤之別。最常見的分別是「銀行本票」和「一般/商業本票」2,11。
銀行本票(Cashier's Cheque / Order)
- 發行方:由銀行擔任出票人簽發。
- 付款流程:申請人在申請銀行本票時,必須先將等同票面金額的款項支付給銀行(可透過帳戶扣款或現金支付)。銀行在確認收到款項後,才會以此資金為基礎開出本票。
- 特點:由於付款資金已由銀行預先圈存,銀行本票等同於銀行的信用保證,收款人無需擔心出票人存款不足而導致「彈票」的問題。因此,銀行本票的信譽最高,流通性極強,被廣泛應用於樓宇買賣、大額訂金、汽車交易等重要場合2,11。
一般本票/商業本票(Promissory Note)
- 發行方:由個人或一般商業機構簽發。
- 特點:其信用完全基於出票人自身的財務狀況和信譽。收款人需自行承擔出票人可能違約不付款的風險。雖然法律上同樣具備追索權,但過程可能更為繁複。這類本票多用於企業間的短期融通或商業交易1,19。
其他分類方式
- 記名 vs. 不記名本票:記名本票會寫明收款人的姓名或公司名稱,只有該指定收款人才能兌現;不記名本票則任何持有該票的人都能兌現,因此若遺失,風險極高
- 現金 vs. 轉帳本票:現金本票的持票人可直接到銀行兌換現金;轉帳本票則必須存入收款人的銀行帳戶。
如何申請銀行本票?
申請銀行本票的流程簡單直接,即使是首次辦理也能輕鬆完成12。
申請銀行本票的步驟
- 查詢比較:首先,比較不同銀行的收費標準。部分銀行可能要求申請人必須是其現有客戶。
- 填寫表格:到銀行分行索取並填寫本票申請表,需準確提供收款人的法定名稱(個人姓名或公司全名)、支付金額(建議以大寫和小寫兩種方式填寫以防出錯)及付款目的等資料。
- 支付款項:向銀行職員表明付款方式,可選擇從您的銀行帳戶直接扣款,或以現金支付票面金額及手續費。
- 核對領取:銀行職員處理完畢後,會將印製好的銀行本票交給您。請務必當場核對所有資料,包括收款人名稱和金額是否完全正確,然後妥善保管。
香港主要銀行本票手續費
以下為香港幾家主要銀行的本票申請手續費參考,實際收費可能隨時調整,建議申請前向相關銀行再次確認3,4,5,6,7,8,10。
[Table:1]
(註:以上資料截至2025年初,僅供參考,最新收費標準請以各銀行官方公佈為準。)
本票安全性分析:比支票更可靠的選擇
在支付工具的選擇上,安全性是關鍵。銀行本票在這方面比個人或公司支票擁有絕對優勢。
銀行本票 vs. 支票
- 兌現風險:銀行本票由銀行作為付款保證,款項在開票時已預留,因此不存在因存款不足而「彈票」的風險。相反,支票的兌現完全依賴發票人戶口在結算時是否有足夠資金,不確定性較高。
- 安全性:由於銀行本票的資金已獲保證,對於收款人而言,它幾乎等同於現金,是進行大額交易時最安全的收款方式
- 遺失處理:若不慎遺失「記名」的銀行本票,申請人可憑當初的購買收據向原發行銀行辦理報失手續,並在一定程序後(如簽署賠償書)申請補發或退款,資金相對有保障5,9。
使用本票的安全須知
- 妥善保管:將本票視同現金一樣重要地保管,特別是「不記名本票」,一旦遺失便難以追討。
- 明確資訊:開立本票時,再三確認收款人名稱、金額等資訊準確無誤,避免後續麻煩。
- 盡快兌現:收到本票後,應盡快存入您的銀行帳戶或兌現,以免超過有效期或因遺失造成損失。
本票、匯票、支票怎麼選?
除了本票和支票,匯票(Bill of Exchange)也是常見的支付票據。三者之間的主要區別在於出票人和付款人的關係1,14:
[Table:2]
簡單來說,本票是「我答應付你錢」,支票是「請我的銀行付錢給你」,而匯票則是「請第三方付錢給你」。在本地大額交易中,銀行本票無疑是安全首選。
本票的有效期與使用場景
本票有效期是多久?
- 銀行本票:一般而言,香港的銀行本票提示付款期限為簽發日起計的 6個月。持票人應在此期限內向銀行兌現13。
- 私人簽發本票:有效期限依據票據上指定的付款日期或相關法律規定。為免爭議,建議在簽發前與收款人協商好交款日期,並在收到後盡快處理。
本票的常見用途
憑藉其高安全性和法律效力,本票被廣泛應用於以下場景2:
- 大額資產交易:如購買物業支付首期款、尾款,或購買汽車支付全款。
- 支付按金或訂金:例如繳付租賃按金、裝修工程訂金等。
- 商業交易:企業之間用於支付大額貨款,確保資金安全到帳。
- 繳費服務:隨著電子化發展,部分公共事業機構也開始支援電子本票繳費,提供更多便利。
Aspire 超越傳統戶口:一站式整合國際匯款、公司 Visa 卡與財務管理方案
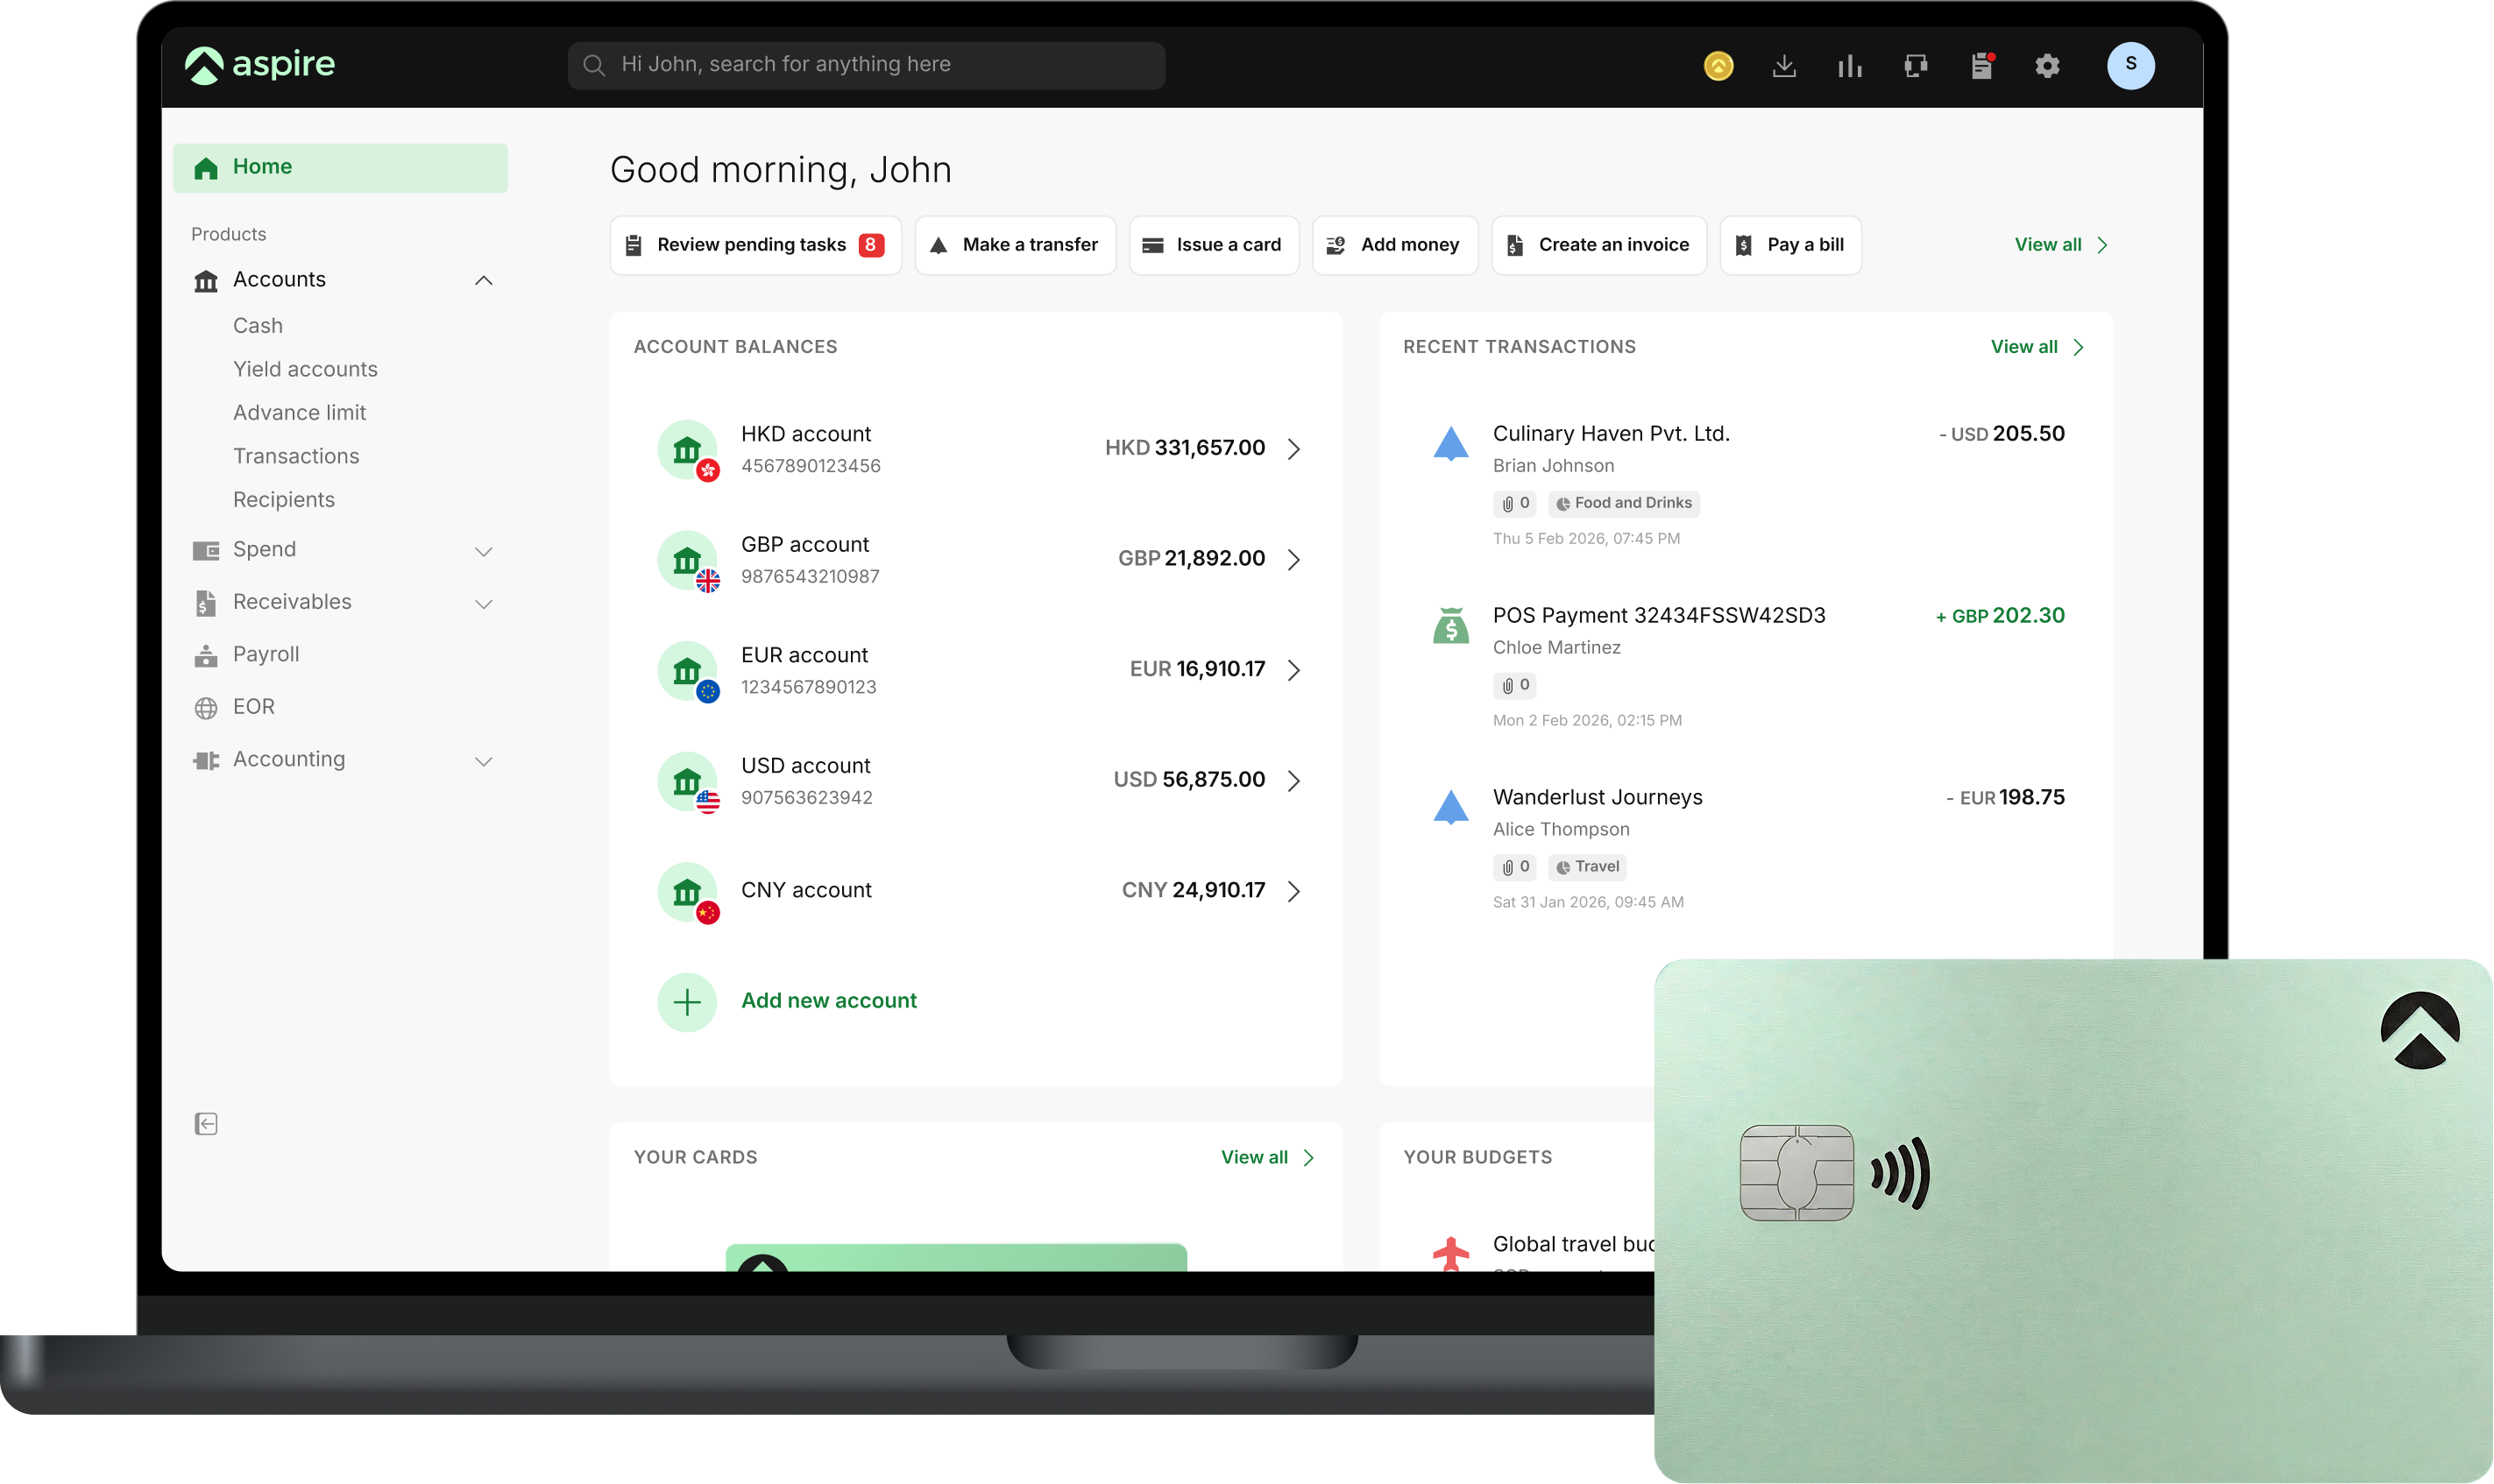
Aspire 提供真正「免費」多幣種商業戶口(即無開戶費、無月費、無最低結餘要求),最快即日開通。不論有限公司或無限公司均可申請,特別適合初創企業與中小企。同時將環球匯款、出糧系統與資金增值方案整合於 Aspire 平台,較各大傳統及虛擬銀行開公司戶口方案更具彈性:
- 🌍 一站式環球收付:全數碼開戶最快即日獲批,多幣種商業戶口支援 130+ 國家及 30+ 種貨幣,換匯點差低至 0.18%(比銀行低最多 3 倍)。內建 CHATS 及免費 FPS 確保本地收付準時到賬。憑強大的本地轉賬網絡,你可像本地人一樣透過專屬本地銀行帳號海外收付款,免受中間行層層收費;選用 SWIFT 電匯則享固定低手續費,SWIFT 電匯入賬手續費只需 USD 8。
- 💳 智能公司 Visa 卡與彈性信貸:即時批出可調控的 Visa 公司卡,無限量發行,並可根據不同部門或項目需求靈活調整上限,自動分類開支。多幣種卡(Multi-Currency Card)可直接以 13 種當地貨幣消費,無需每次兌換;合資格企業更可申請 Advanced Card 信貸額度,靈活調配現金流。交易數據無縫對接 Xero、QuickBooks 及 NetSuite。
- 🎁 營運回贈:憑卡消費享 1.2% 無上限現金回贈,另附送總值逾 50 萬美元的商務獎賞,涵蓋 Google Workspace、Slack 等工具。
- 📈 資金增值 Yield:閒置資金亦可持續生息,透過 Yield 收益帳戶,美元最高 3.64%、港元最高 2.34% 年利率(Premium 用戶服務費更低),不設最低門檻,下一個工作日即可提取。
- 📊 開支管控:Aspire 開支管理可按客戶、項目或部門設定預算,並將日常管理權下放給各主管。員工報銷同樣在一個儀表板完成提交與審批流程,連接 Xero 後交易與單據自動同步,結賬速度提升 2 倍。
- 💰 智能出糧:本地薪酬經 Aspire 出糧系統 FPS 發放零手續費,海外出糧享 30+ 種貨幣優選匯率。
- 🤖 AI 財務操作:開放 API 支援客製化整合;Aspire MCP 更可讓你於 DeepSeek、Cursor 或 Copilot 內直接查詢現金、批核賬單、調整卡片額度。
- ⭐ Premium 方案:月費港幣 399 元,享 10 位免費開支用戶、每月 5 次免費國際匯款、首港幣 80,000 元換匯免手續費,以及最多 300 張免費虛擬卡,適合交易頻繁的企業。
想比較其他平台,可參考 Aspire vs Wise 或 Airwallex 分析;業務涉及大額交易或有疑問,歡迎聯絡銷售團隊為你度身訂造方案。
立即免費開立賬戶,體驗比傳統銀行更靈活、更智能的企業理財方案!
*收益率基於截至 2026 年 7 月 31 日的 7 天表現計算,並未扣除 Aspire 服務費。收益率並非對未來表現的保證。正收益率並不保證正回報。投資涉及風險。回報並非保證,為按年度潛在增長所作之預測。您的資金可能面臨風險。過往表現並不代表未來表現。美元及港元基金的 1 年歷史表現請分別參閱相關連結。